
【今週の市場展望】動き出す秋のマーケット
米CPI、米大手銀行の決算、IMF・世界銀行年次総会、米中間選挙など、今週は注目材料が目白押し。主要トピックに絞り、市場への影響を整理しました。
欧州の国債利回り上昇をどうみるか?
フランス国債利回りが今年8月以降、イタリアを上回った。背景には財政規律の緩みと政治の混迷がある。世界的な金利上昇は金融危機を招くのか。
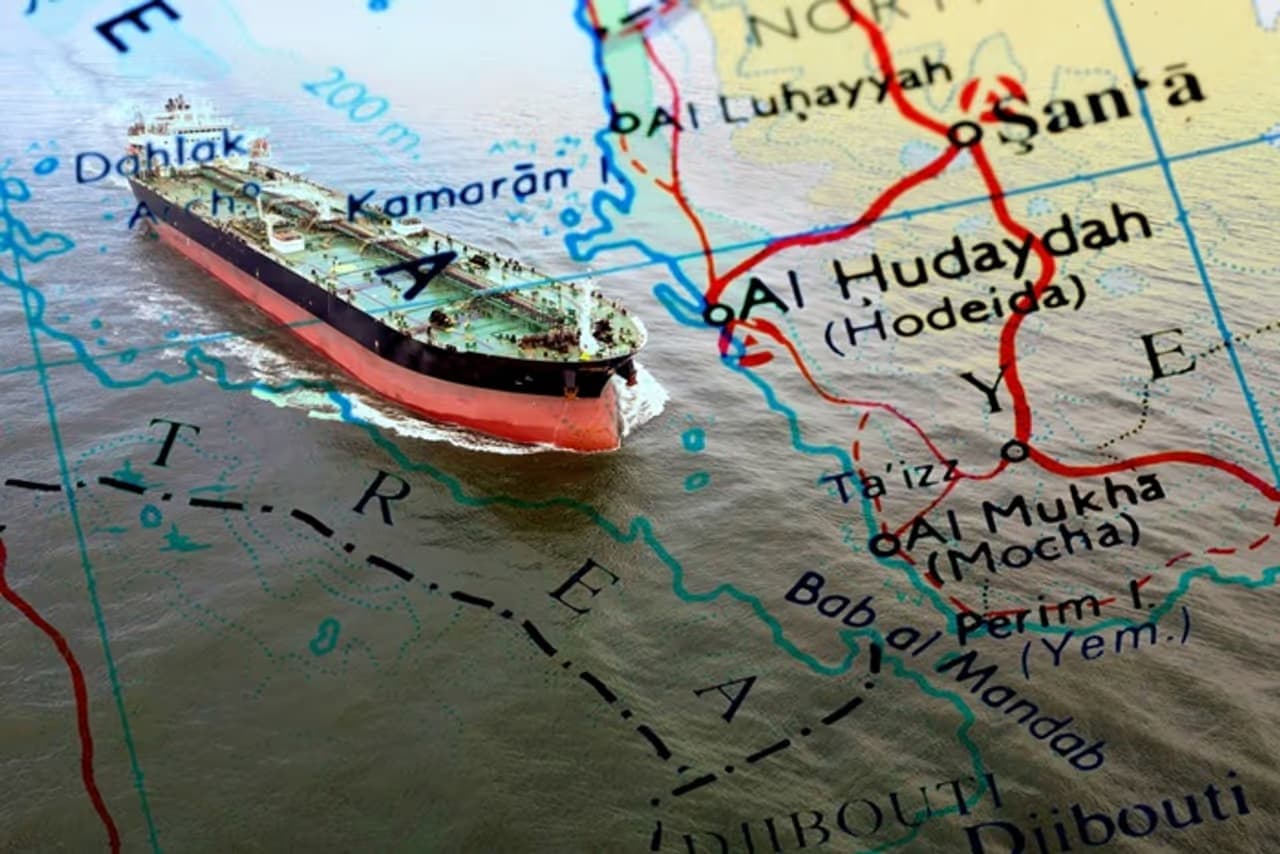
エネルギー価格に影響を与えるフーシ派をめぐる戦闘とイラン戦争―今後のシナリオ
フーシ派がバブ・エル・マンデブ海峡周辺を掌握し、原油は100ドル突破。イエメン情勢からイラン戦争の行方を読み解き、エネルギー価格を左右する3つのシナリオを示す。
なぜフランス国債が狙い撃ちに?
フランス国債の利回りが急騰しています。なぜ今、ユーロ圏第2の経済大国フランスが市場の「標的」にされているのでしょうか。
米国の財・サービス市場と労働市場の乖離はどう収束するか?
AIにけん引された成長と株高による資産効果が、雇用の低迷を覆い隠しています。しかし、インフレと金利上昇が株高を止めれば、財・サービス市場も労働市場の低迷に収斂する可能性があります。
原油高による所得の海外流出が景気に悪影響を及ぼし始めた
原油高による所得の海外流出が拡大し、日本経済を圧迫し始めています。AI関連投資も力強さを欠き、景気低迷とインフレが同時進行する懸念が高まっています。
ドル円 159円台の攻防
ドル円の反騰は先行帯「159.23-159.50」を突破できるのか。17日サイクルと200日移動平均を軸に、ここからの値動きの分岐点を探ります。
ドイツ政治の地殻変動
AfDと左翼党が躍進し、ドイツ政治の左右両極化が鮮明に。メルツ政権は深刻な機能不全と退陣圧力に直面しています。
日米独国債利回りの上昇要因分解からわかることは?
日米独の長期金利上昇を要因分解すると、各国で上昇の理由が異なることがわかります。日本の金利上昇は「国際的な流れ」だけでは説明できません。
米10年債利回り 長期サイクルの転換点
米10年債利回りが5%台を突破。4年・8年サイクルの天井時間帯に入る一方、原油高が続けば11月まで上昇が続く可能性も。
利上げの「次」を見る1週間
今週の日米利上げは市場に織り込まれている。だからこそ注目したいのは、利上げの瞬間ではなく、その後に市場が何を織り込むのかだ。
世界のインフレは予想以上に長期化する可能性
世界のインフレは2%を前に下げ止まっている。背景には、緩和的な財政金融政策とグローバル化の反転という構造変化がある。
静かな週明け、その先に待つイベントリスク
静かな週明けとなった市場。しかし、FRBの利上げ観測が浮上するなど、相場の前提は大きく変わりつつあります。今週のイベントに要注目です。
インフレによる企業の業績拡大は持続しない
企業業績は絶好調にみえるが、その原動力はインフレだ。設備投資も伸びないなか、利上げが加速すれば好調は長続きしない。
データが命運を握る9月相場の展望
ロンドン市場が休みを終え、火曜日から世界の金融市場が「夏休みモード」から「本格稼働」へと切り替わります。今年の9月相場は、例年以上に波乱含みとなりそうです。
米国のインフレは輸入インフレではなく、ホームメイドインフレ
米国のインフレは、原油高などによる輸入インフレではありません。GDPデフレーターの上昇が示す「ホームメイドインフレ」から、FRBの利上げの必要性が見えてきます。
ベセント財務長官が仕掛ける「経済のD-Day」の真実
ベセント財務長官が発表した対イラン新作戦。なぜ米国は、強力な金融制裁をすぐに発動せず、猶予期間を設けたのでしょうか。
米国の財政赤字問題が注目され始めた
米国の財政赤字問題が、いよいよ市場の注目を集め始めています。金利上昇と財政悪化の悪循環は、ドル相場をも動揺させる可能性があります。
後退する米利上げ観測と変わり始めた市場の視線
ここにきて、ドルの上値が重くなっています。 背景にあるのは、米国の金融政策をめぐる市場の見方が、明らかに変化してきたことだと私は考えています。


