
欧州の国債利回り上昇をどうみるか?

日本や米国の長期金利上昇が欧州に波及、現在はフランスの財政・政治不安が焦点に
日米同様、欧州各国の長期金利も上昇している。
図1は日本、米国に加え、ドイツ、フランス、イタリア、スペインの欧州4か国の10年国債利回りの動きをみたものだ。
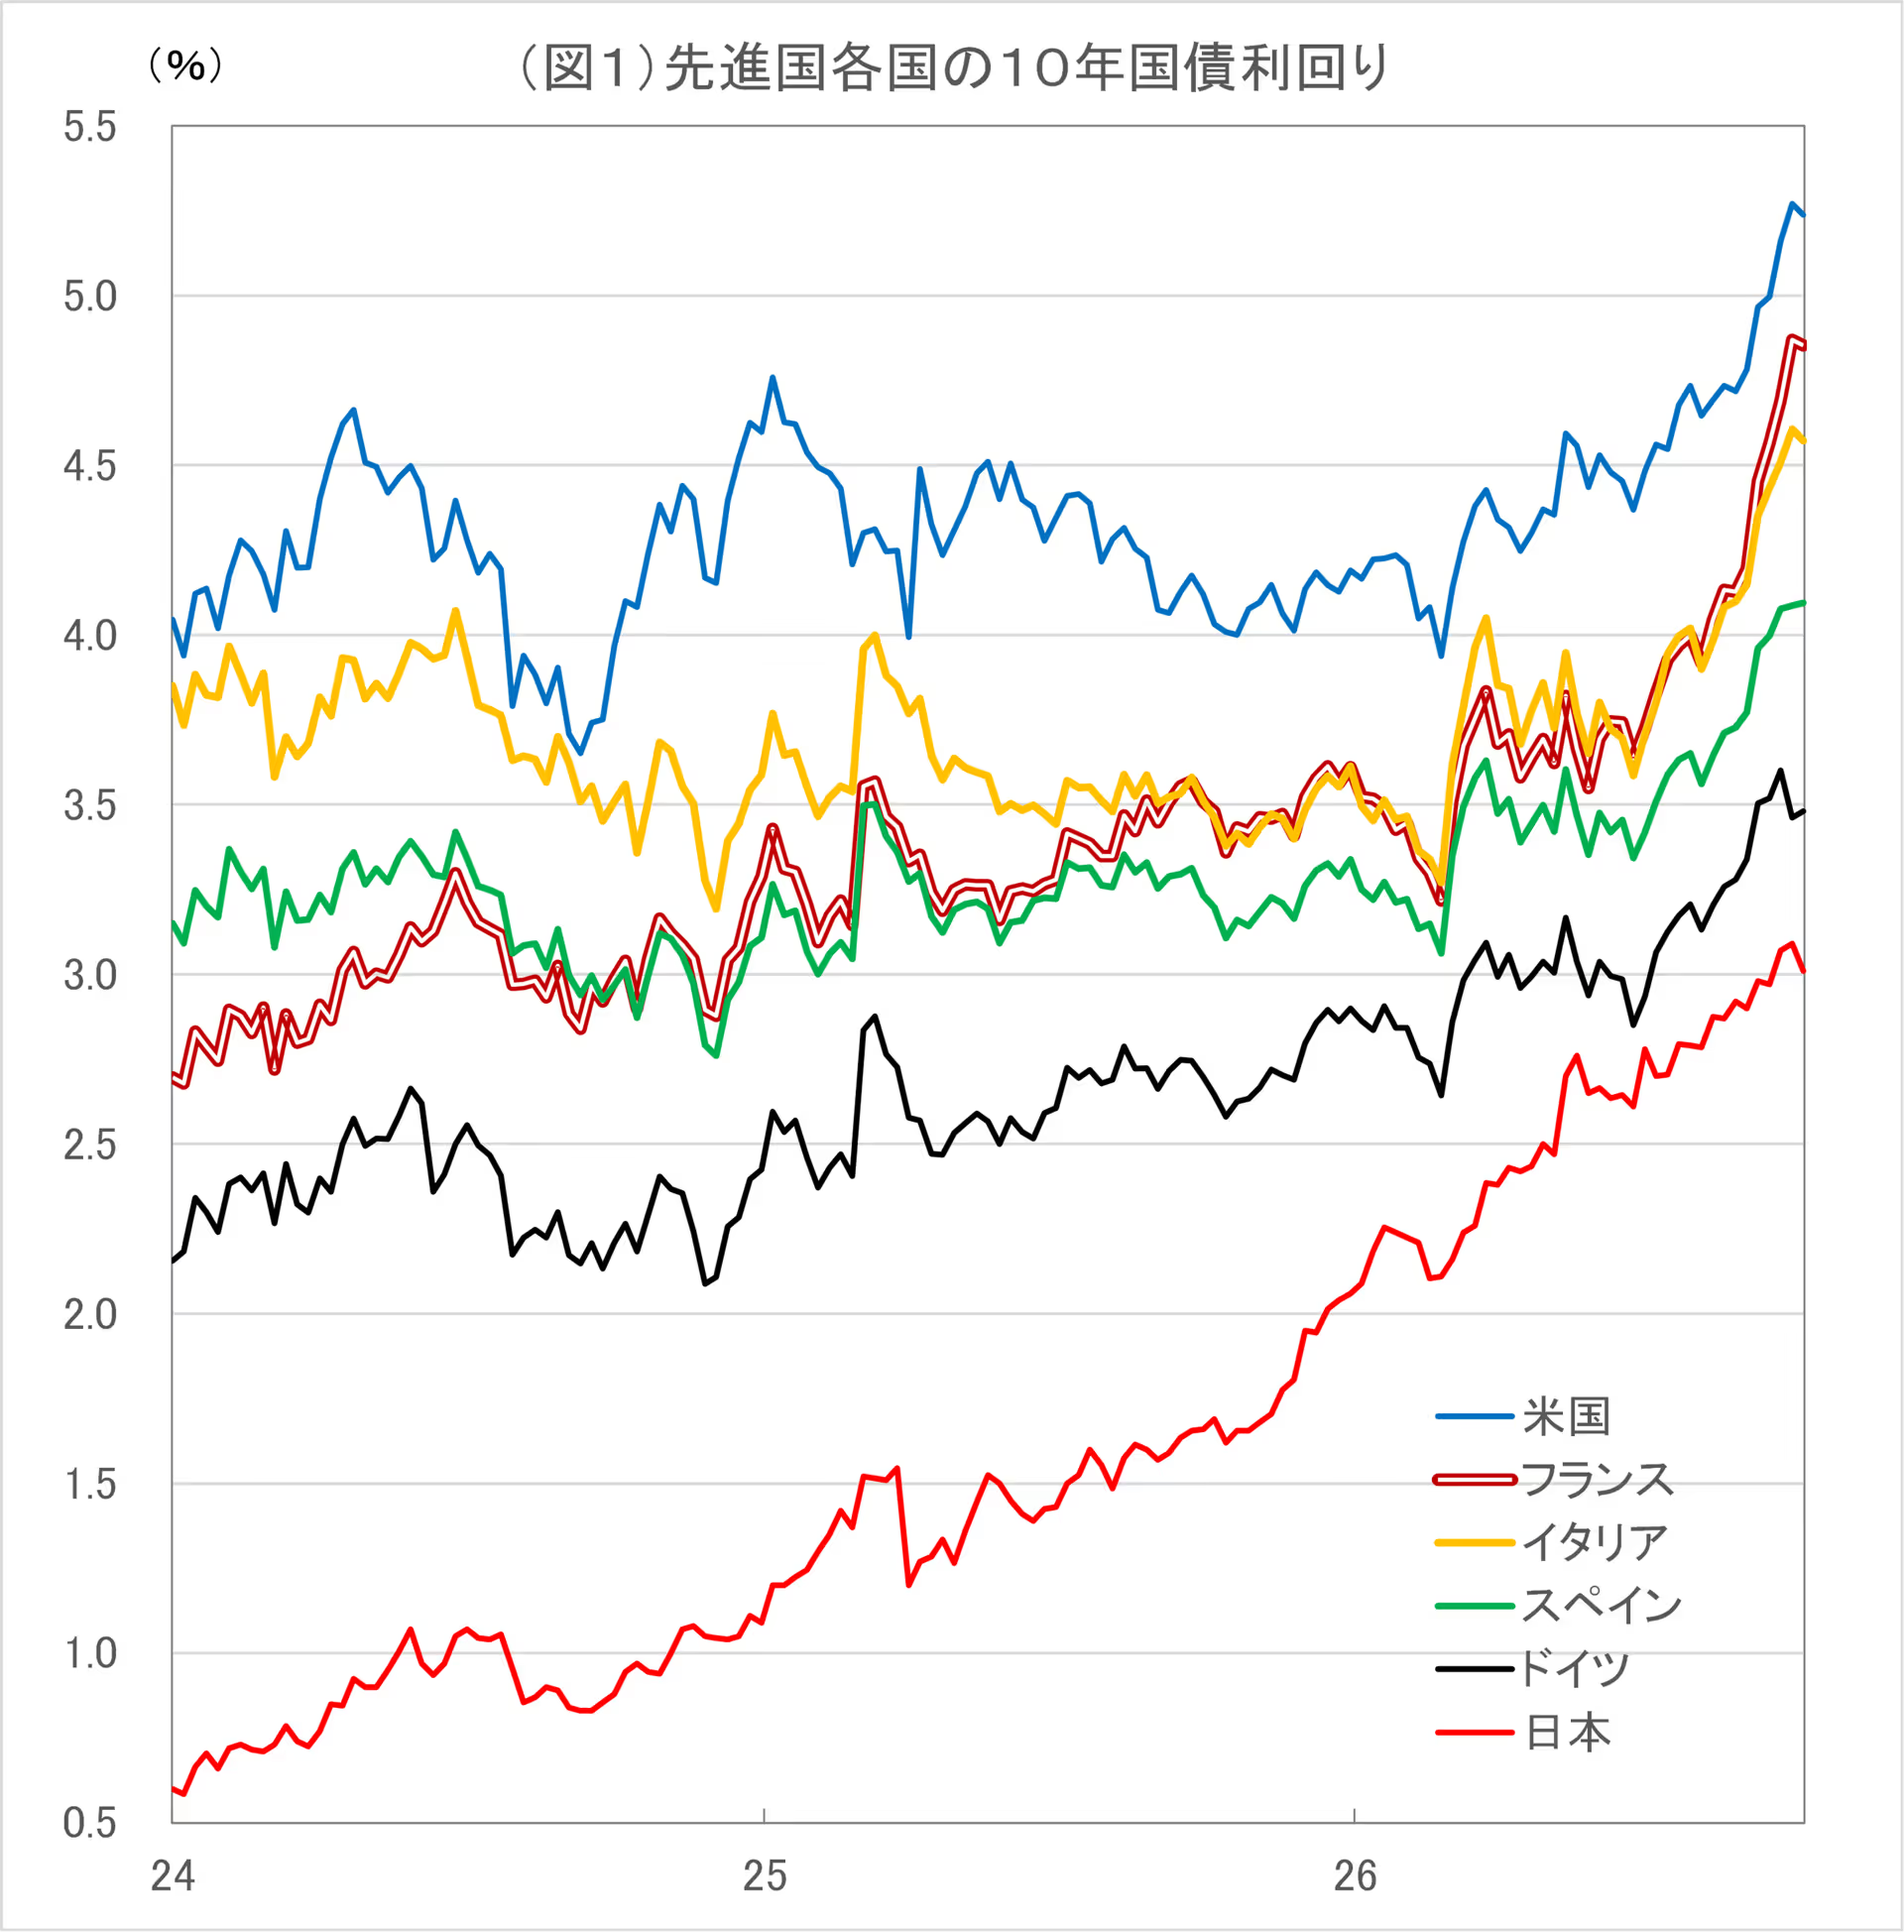
これをみると、まず、日本の10年国債利回りが、2024年以降、年率1%ポイント弱のペースで一本調子に上昇してきたことがわかる。
そして、その上昇に後押しされる形で、欧米の利回りが上昇している。
2026年に入ってからは米国の国債利回りの上昇が目立つようになり、さらに、26年後半以降は、フランスやイタリアなど欧州の国債利回りが急上昇している。
2026年7月末から直近10月9日までの各国国債利回りの上昇幅を比較すると、フランスが最も大きく0.85ポイントとなっている。
次いでイタリアの0.55%ポイント、米国の0.50%ポイント、スペインの0.44%ポイント、ドイツの0.28%ポイントの順で、日本は0.22%ポイントと、相対的に小幅な上昇にとどまっている。
世界全体としての国債利回り上昇(国債売り)の流れは止まったわけではない。
現時点では、日本の国債売りが小休止し、米国へ、そして欧州へと国債売りの動きが移っている様子が読み取れる。
直近で、利回り上昇幅が最も大きかったフランスでは、政治・財政不安が国債利回りを上昇させているようだ。
2009~12年の欧州債務危機時にはスペインやイタリアなど欧州の中核国まで金融危機が伝染した。
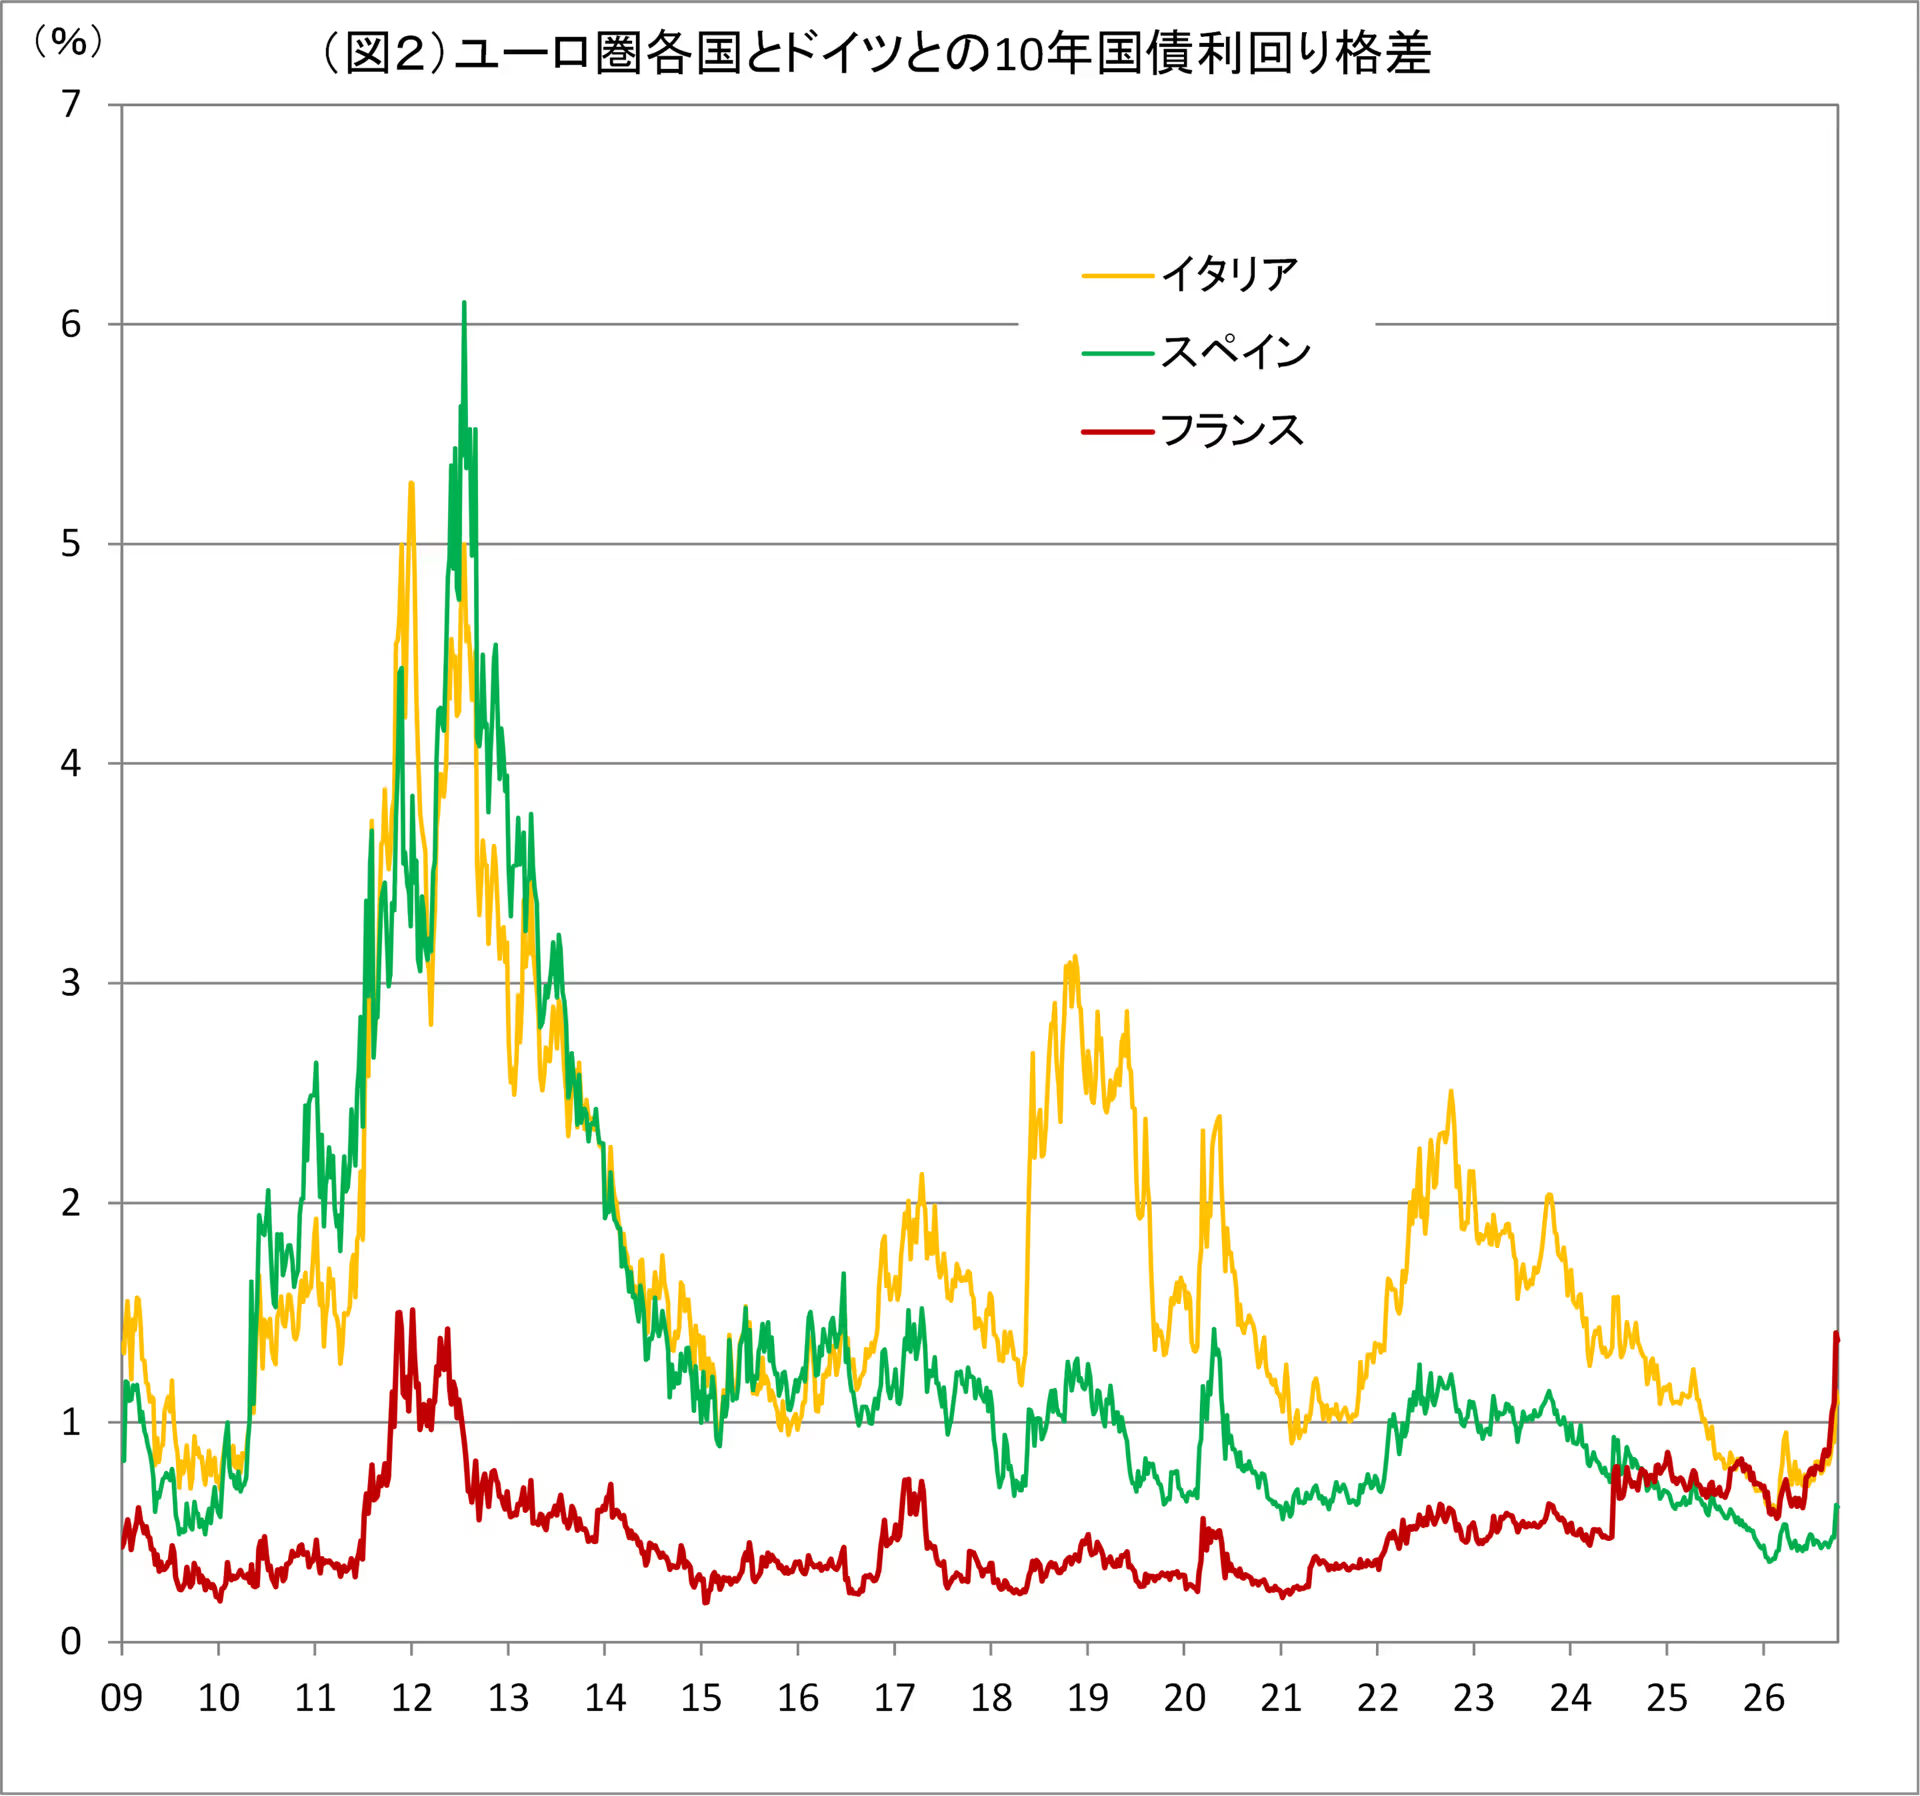
この時、スペイン、イタリア両国の10年国債利回りはそれぞれ7%台に上昇し、信用格差を表すドイツ10年国債利回りとの金利差は5~6%ポイントまで拡大した(図2参照)。
これに対して、欧州債務危機時においては、フランスの10年国債利回りは最も上昇した局面でも3.6%程度と比較的落ち着いていた。
ドイツとの金利差も最大で1.5%ポイント程度とさほど拡大しなかった。
当時は、スペインやイタリアにまで危機が波及したが、フランスは危機の波及を何とか免れていた。
フランス国債利回りは、その後もイタリアやスペインの国債利回りを下回っていたが、2024年秋にスペインの国債利回りを上回り、さらに、今年8月以降はイタリアの国債利回りをも上回るようになった。
利回り逆転はフランスが財政規律を遵守できていないことが主因とされる。
OECDによれば、2025年のフランスの一般政府(中央・地方政府及び社会保障基金)の財政赤字の対GDP比は5.1%と、イタリア(同3.1%)、ドイツ(同2.7%)、スペイン(同2.5%)を上回る。
また、2025年末のフランスの政府債務残高の対GDP比は109%で、イタリアの128%より低いものの、スペインの85%、ドイツの47%を上回る。
欧州連合(EU)の安定・成長協定が定める財政規律基準では、財政赤字の対GDP比は3%未満、債務残高の対GDP比は60%とされ、EU加盟国に遵守が求められている。
しかし、欧州債務危機時に危機を免れたフランスでは、タガが緩んだようだ。
危機に直面したイタリア、スペインと危機を免れたフランスの間で、その後の政府の財政規律遵守の姿勢に差が生じた。
フランスにおいて財政規律が遵守できない理由として挙げられているのが、政治の混迷だ。
マクロン仏大統領は緊縮財政を唱えるが、政治的には少数与党にすぎず、緊縮財政には世論の支持も少ない。
これに対して、ルペン氏が率いる極右政党・国民連合(RN)や、年金の支給年齢引き上げなどに反対する極左政党・不服従のフランス(LFI)など、反緊縮派が国民の支持を集めている。
2027年度予算審議を巡って、緊縮財政を唱える与党と反緊縮を唱える極右および極左政党の対立は必至で、先行きが見通せない状況だ。
さらに、来年4月に予定される大統領選挙では中道勢力がまとまらず、上位2名の決選投票では国民連合のルペン氏と不服従のフランスのメランション氏の対決となることが有力視されている。
そうなった場合、財政規律を重視した政策は望めなくなる。このようなフランスの政治状況がフランス国債売りに拍車をかけているようだ。
ただ、フランス特有の政治・財政問題が直近のフランス国債利回りを相対的に大きく上昇させたという点はあるにせよ、
図1にみる通り、先進国の国債利回りはほぼ一様に上昇している。
・・・
では、世界的な国債利回り上昇の背景には何があるのか。欧州債務危機の経験から何が読み取れるのか。続きは「イーグルフライ」にてお読みいただけます。
・フランスだけの問題ではない――世界的な国債売りの構造要因
・2009~12年の欧州債務危機で何が起きたか(3つのフェーズ)
・金融危機は再燃するのか? タームプレミアムからみた金利の先行きと3つのリスク
※本記事は、2026/10/12の「イーグルフライ」掲示板より抜粋しています。
関連記事
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。


